
Informacja reklamowa. Poniższa treść jest wyłącznie wyrazem osobistych poglądów jej autorów i nie stanowi rekomendacji inwestycyjnej.
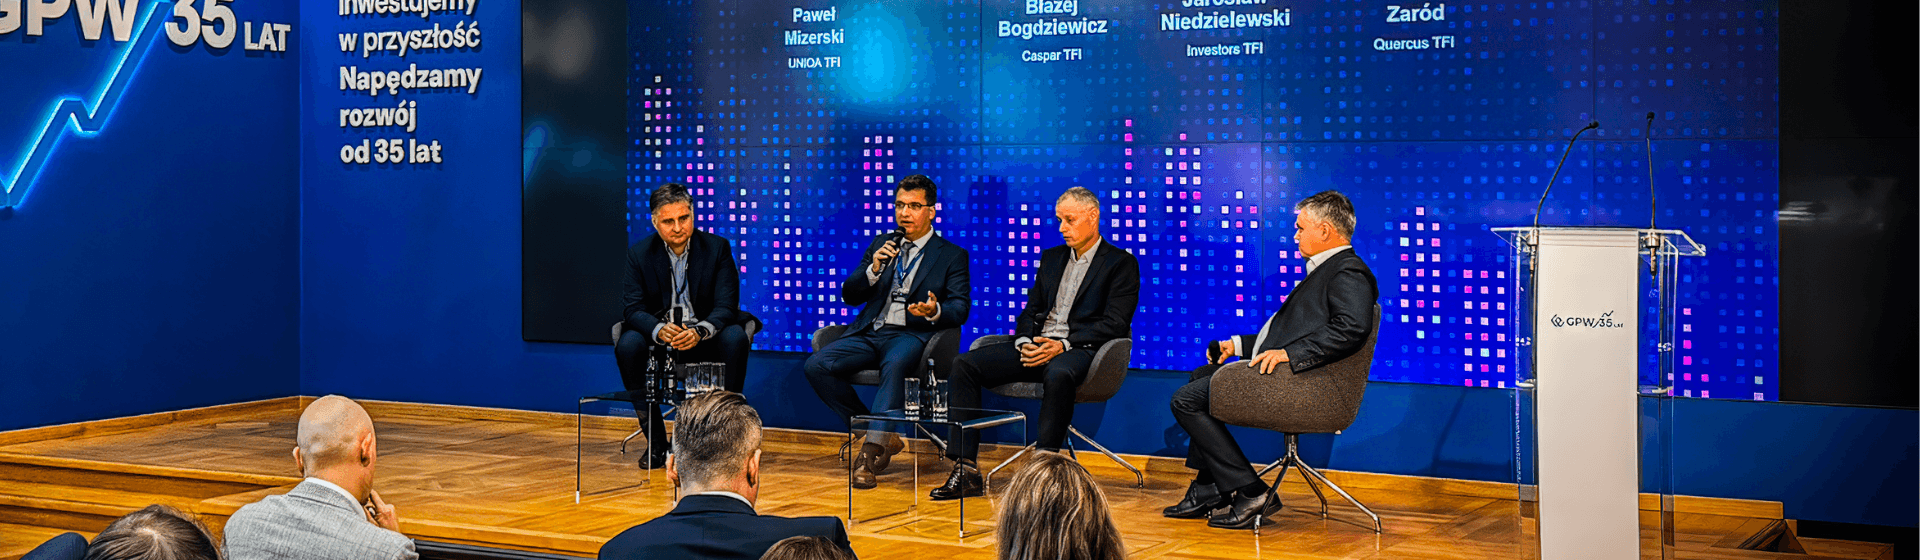
W Sali Notowań Giełdy Papierów Wartościowych w Warszawie odbyła się III edycja Forum Niezależnych Dystrybutorów Funduszy, zorganizowana przez Związek Niezależnych Instytucji Finansowych przy współpracy Caspar TFI, UNIQA TFI, Quercus TFI oraz Investors TFI. Grupę Caspar reprezentowali Błażej Bogdziewicz i Krzysztof Kaźmierczak.
Przesłuchaj wersję audio przygotowaną przy wsparciu AI:
W skrócie…
- Aktywa niezależnej dystrybucji funduszy w Polsce niemal podwoiły się w ciągu dwóch lat, a segment rośnie w tempie przekraczającym 30 procent rocznie.
- W ostatnich latach spółki technologiczne notowały wzrosty, wspierane przez poprawę wyników części z nich.
- Według danych z Forum, moce obliczeniowe liderów rynku mogą wzrosnąć z 6 do 100 GW do 2030 r.
- W Grupie Caspar działa wyodrębniony zespół ryzyka oraz dedykowany zespół instrumentów pochodnych.
Rozwój niezależnej dystrybucji funduszy
Forum otworzyły dane o skali niezależnej dystrybucji w Polsce. Według danych przedstawionych podczas Forum, wartość aktywów w tym segmencie niemal podwoiła się w ciągu dwóch lat, a średnie tempo wzrostu przekracza 30 proc. rocznie. Prognozy przedstawione podczas wydarzenia zakładają dalszy wzrost jego udziału w rynku w perspektywie najbliższych lat.
Rozwój sektora technologicznego
W debacie makroekonomicznej Błażej Bogdziewicz mówił o rozwoju sektora technologicznego i czynnikach wpływających na jego wyniki. Wzrosty w tym sektorze trwają od ponad trzech lat i znajdują oparcie w wynikach spółek. Skala wzrostu przychodów twórców dużych modeli językowych nie ma precedensu, a planowane moce obliczeniowe liderów mogą wzrosnąć z około 6 GW do 100 GW do końca dekady.
Podczas dyskusji zwrócono również uwagę na obserwowany wpływ wdrożeń sztucznej inteligencji na produktywność przedsiębiorstw. Błażej Bogdziewicz wskazywał, że skala potencjalnych zwrotów z inwestycji w moce obliczeniowe może ograniczać wpływ kosztu kapitału na tempo rozwoju tego sektora.
Stany Zjednoczone pozostają jednym z głównych ośrodków rozwoju sektora, a aktywność związana z rozwojem technologii jest widoczna również na Tajwanie, w Korei Południowej, Japonii i Europie.
Proces zamiast przewidywania
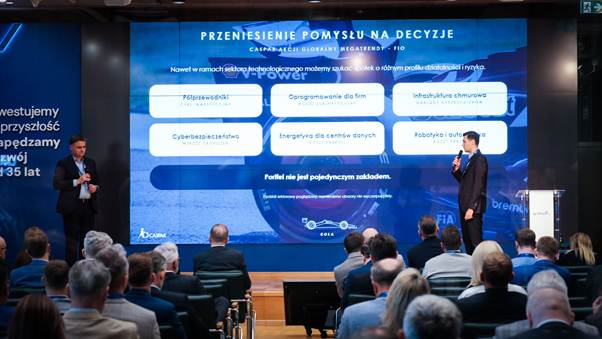
Wystąpienie Błażeja Bogdziewicza i Krzysztofa Kaźmierczaka dotyczyło zarządzania ryzykiem w procesie inwestycyjnym. Jak wskazywali, istotne znaczenie ma przygotowanie procesu, odpowiednich narzędzi i zespołu na różne scenariusze rynkowe.
W Grupie Caspar oznacza to odejście od jednoosobowego podejmowania decyzji na rzecz pracy komitetowej, co ogranicza wpływ błędów behawioralnych. Kontrolę zapewnia wyodrębniony zespół ryzyka oraz limity wewnętrzne, działające niezależnie od zarządzających.
Portfel tematyczny i zróżnicowanie
Sztuczna inteligencja nie jest jednolitym segmentem. Składa się z podsektorów o odmiennej dynamice, od półprzewodników przez oprogramowanie biznesowe po chłodzenie i infrastrukturę energetyczną. Ich wyniki mogą różnić się w zależności od warunków rynkowych.
Potwierdzają to dane portfelowe. Średnia korelacja par spółek w subfunduszu Caspar Akcji Globalny Megatrendy wynosi 0,25, podczas gdy dla całego indeksu S&P 500 wskaźnik ten wynosi 0,20. Portfel skoncentrowany tematycznie zachowuje więc profil dywersyfikacji zbliżony do szerokiego rynku.
Opcje jako narzędzie, nie jako zakład
Druga część wystąpienia dotyczyła wykorzystania rynku opcji. W dyskusji zwrócono uwagę na ryzyko istotnych obsunięć wartości portfela oraz wyzwania związane z próbami przewidywania momentów wejścia i wyjścia z rynku. Pokazał to 2025 rok, gdy najlepsza sesja wypadła dzień po najgorszej.
Opcje put mogą być wykorzystywane jako jedno z narzędzi ograniczania wpływu gwałtownych spadków na wartość portfela, przy określonym z góry koszcie premii. Opcje call na wybrane pomysły wzrostowe pozwalają z kolei uczestniczyć w dynamicznych wzrostach przy ryzyku ograniczonym do zapłaconej premii.
Takie strategie są w Polsce rzadkością. Składa się na to brak płynnego rynku opcji na GPW, wymóg zaawansowanej wiedzy matematyczno-finansowej wykraczającej poza programy CFA i licencji doradczych, konieczność ciągłego zarządzania pozycjami oraz profesjonalna infrastruktura analityczna.
Rynek opcji jako źródło informacji
Analiza przepływów kapitału na rynku opcji, w tym zmienności implikowanej i wolumenów, może stanowić dodatkową warstwę analityczną. Wnioski z tej analizy zasilają również fundusze otwarte. Zachowanie rynku instrumentów pochodnych dostarcza dodatkowych informacji o oczekiwaniach i aktywności uczestników rynku, które uzupełniają analizę kursów akcji.
Zapis z transmisji
Niniejszy dokument został sporządzony przez Caspar Towarzystwo Funduszy Inwestycyjnych S.A.
Informacja reklamowa – treść niniejszego komentarza ma wyłącznie cel marketingowy, nie stanowi umowy ani nie jest dokumentem informacyjnym wymaganym na mocy przepisów prawa, nie zawiera informacji wystarczających do podjęcia decyzji inwestycyjnej.
Przedstawione powyżej informacje stanowią informację reklamową i nie są ofertą w rozumieniu ustawy z dnia 23 kwietnia 1964 r. – Kodeksu cywilnego. Zawarte w niniejszym dokumencie informacje nie stanowią usługi doradztwa finansowego, prawnego i podatkowego oraz nie należy ich traktować jako rekomendacji dotyczących instrumentów finansowych.
Caspar TFI informuje, że z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego ani uzyskania określonego wyniku inwestycyjnego.
Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat.
Opodatkowanie dochodów z inwestycji w fundusze zależy od indywidualnej sytuacji każdego uczestnika i może ulec zmianie w przyszłości.
Korzyściom wynikającym z inwestowania środków w jednostki uczestnictwa towarzyszą również ryzyka, takie jak: ryzyko nieosiągnięcia oczekiwanego zwrotu z inwestycji, wystąpienia okoliczności, na które uczestnik funduszu nie ma wpływu np. zmiany polityki inwestycyjnej czy połączenia lub likwidacji subfunduszu, a także ryzyko związane ze zmianami regulacji prawnych.
Wśród ryzyk związanych z inwestowaniem należy zwrócić szczególną uwagę na ryzyka dotyczące polityki inwestycyjnej, w tym: rynkowe, walutowe, stóp procentowych, kredytowe, koncentracji, jak również rozliczenia oraz płynności lokat.
Fundusze nie gwarantują realizacji założonego celu inwestycyjnego ani uzyskania określonego wyniku inwestycyjnego. Ryzyko wykorzystania informacji zamieszczonych w niniejszym dokumencie ponosi wyłącznie inwestor.