
Informacja reklamowa. Planując swoją strategię inwestycyjną, jednym z kluczowych wyborów – które należy podjąć – jest decyzja o horyzoncie inwestycyjnym. Inwestowanie krótkoterminowe jest inne od inwestowania długoterminowego przez wiele różnych czynników. Każde z nich ma swoje unikatowe zalety, wady, wyzwania i własną specyfikę. W tym wpisie porównamy inwestycje krótkoterminowe i długoterminowe, aby ułatwić zrozumienie kiedy myśleć, o którym podejściu do inwestycji.
Czym są inwestycje krótkoterminowe?
Inwestycje krótkoterminowe to takie, które są planowane z krótkim horyzontem inwestycyjnym – mają być zrealizowane zazwyczaj w ciągu kilku miesięcy do jednego roku. W ich przypadku szczególnego znaczenia nabierają płynność inwestycji, poziom ryzyka oraz możliwość odzyskania środków w planowanym terminie. Sam krótki horyzont inwestycyjny nie oznacza jednak od razu niższego ryzyka. Jego poziom zależy przede wszystkim od wybranego instrumentu inwestycyjnego. Lokata bankowa czy krótkoterminowe obligacje skarbowe mają inną charakterystykę ryzyka niż akcje kupowane z zamiarem sprzedaży po kilku miesiącach.
“Przykładowo fundusze inwestujące głównie w akcje, ze względu na większe wahania wartości, zazwyczaj mają dłuższy rekomendowany horyzont inwestycyjny. Z kolei w przypadku części funduszy dłużnych rekomendowany okres inwestycji może być krótszy, choć może się to wiązać z niższym potenciałem ewentualnego zysku.”
Jednym z przykładów inwestycji krótkoterminowych są aktywa pieniężne, takie jak obligacje krótkoterminowe lub lokaty bankowe, które oferują stałe oprocentowanie i umożliwiają inwestorom pomnażanie swoich środków w krótkim czasie. Jednak inwestycje krótkoterminowe mają również swoje wady, w tym niższe stopy zwrotu w porównaniu do długoterminowych inwestycji.
Sprawdź też nasz poradnik: Czym fundusz różni się od lokaty?
Przykłady instrumentów dla inwestycji krótkoterminowych to:
- lokaty bankowe;
- obligacje skarbowe (nie licząc oczywiście obligacji o dłuższym terminie, które również są dostępne);
- fundusze inwestycyjne (w szczególności fundusze rynku pieniężnego);
- certyfikaty depozytowe (okres wykupu do 1 roku).
Sprawdź też nasz poradnik: W co inwestować krótkoterminowo?
Czym są inwestycje długoterminowe?
Inwestycje długoterminowe to te, które mają na celu stopniowy, długotrwały wzrost wartości inwestycji. Wymagają one większej cierpliwości i tolerancji na wahania rynku, ale mogą przynieść stabilne zyski na przestrzeni lat. Dłuższy horyzont pozwala inwestorowi w większym stopniu zaakceptować krótkoterminowe wahania rynku i ograniczyć wpływ emocji na podejmowane decyzje.
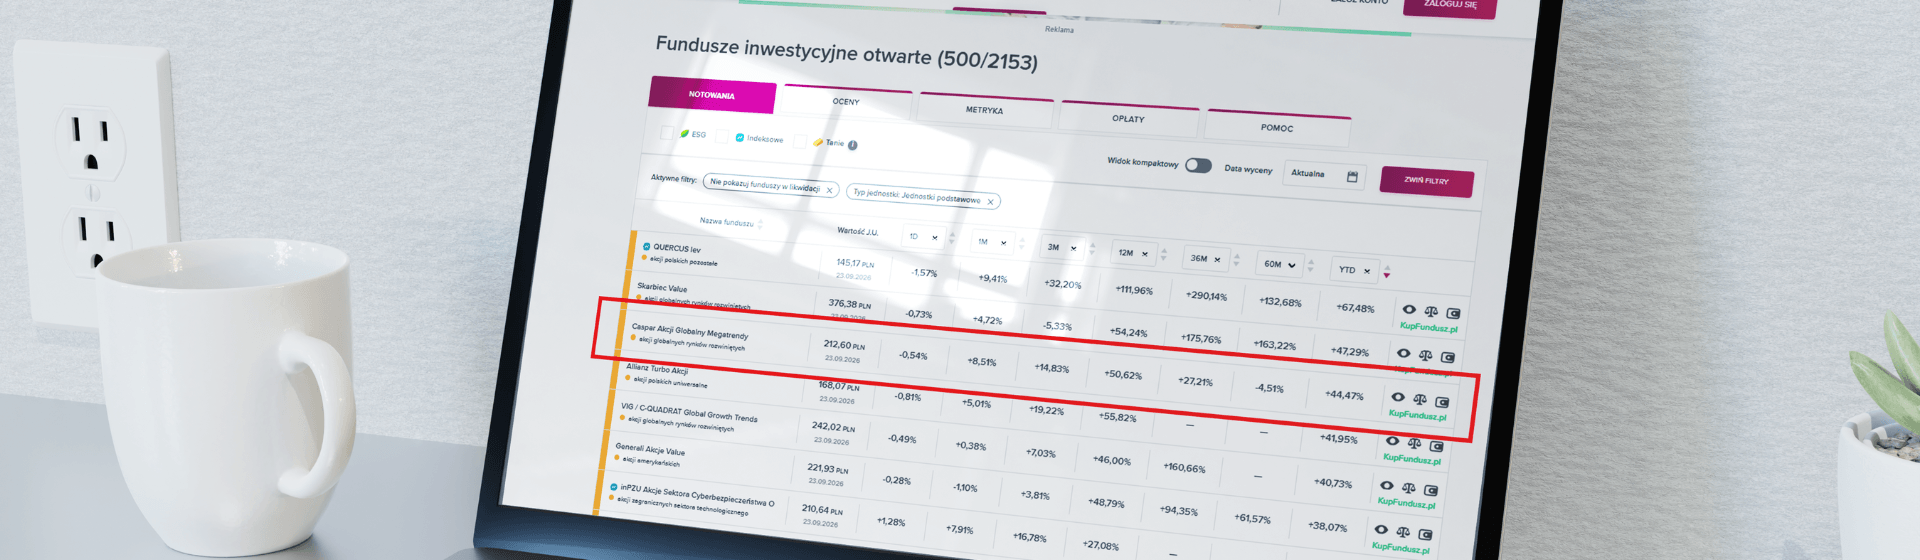
Dla przykładu subfundusz Caspar Globalny cechujący się wysokim ryzykiem, w krótkim terminie (3 miesiące) ma wynik inwestycyjny ujemny, zaś w dłuższym (5 lat) jest dodatni i wynosi blisko 35% (wyniki na dzień 22.06.2023 r).Warto dodać, iż zgodnie z kartą informacyjną funduszu rekomendowany czas inwestycji to okres 5 lat.

Źródło: strona internetowa Caspar TFI S.A.
Przykłady instrumentów najczęściej kojarzonych z inwestycją długoterminową to:
- Akcje,
- fundusze inwestycyjne (bardziej ryzykowne),
- nieruchomości,
- emerytalne konta oszczędnościowe (IKE i IKZE), w ramach których można inwestować w wybrane instrumenty finansowe.
Może Cię również zainteresować: Akcje a obligacje – podstawowe różnice
Inwestycje krótkoterminowe vs długoterminowe: Porównanie
Obydwa typy inwestycji mają swoje wady i zalety, jednak warto pamiętać przede wszystkim o ich specyfice. Każdy inwestor ma inne potrzeby, indywidualny apetyt na ryzyko i możliwy horyzont inwestycyjny. Inne instrumenty będą odpowiadały osobie, która chce lokować środki na emeryturę zaś inne osobie, która potrzebuje możliwie stabilnego, pewnego i szybkiego zwrotu zainwestowanej sumy ze stopą zwrotu bliską – na przykład – inflacji.
- Ryzyko vs zwrot: poziom ryzyka zależy przede wszystkim od rodzaju aktywów. Krótki horyzont może być szczególnie problematyczny w przypadku aktywów o dużej zmienności, takich jak akcje, ponieważ inwestor ma mniej czasu na odrobienie ewentualnych spadków. Dłuższy horyzont może ograniczać znaczenie krótkoterminowych wahań, a także wpływ emocji na podjemowane decyzje inwestycyjne, ale nie gwarantuje od razu dodatniego wyniku.
- Dostępność kapitału: przy wyborze inwestycji na krótki okres szczególnie ważna jest jej płynność. inwestycje krótkoterminowe pozwalają na szybkie odzyskanie zainwestowanego kapitału, podczas gdy inwestycje długoterminowe wymagają większej cierpliwości i gotowości do utrzymania inwestycji przez dłuższy czas. Należy pamietać, że faktyczna możliwość odzyskania środków zależy zawsze od konkretnego wybranego produktu.
- Zarządzanie i bieżące monitorowanie: Inwestycje krótkoterminowe mogą wymagać więcej czasu na bieżące monitorowanie i zarządzanie – zwłaszcza w przypadku aktywnego tradingu – podczas gdy inwestycje długoterminowe opierają się zazwyczaj na modelu “buy and hold“, co wiąże się z rzadszymi zmianami w portfelu.
Dla przykładu, załóżmy, że 1 stycznia 2008 r. inwestor zainwestował 1 000 USD w indeks S&P 500. W tym samym roku indeks S&P 500 stracił 37% swojej wartości. Na koniec 2008 r. wartość inwestycji wyniosła 630 USD. Rozważmy różne wyniki w zależności od tego, czy zastosowałeś strategię “kup i trzymaj”, czy też inwestor zdecydował się ponownie zainwestować 630 USD na konto oszczędnościowe z 3% stopą procentową, składaną co miesiąc.
Stosując strategię “kup i trzymaj”, można byłoby odrobić straty do 2012 r., nawet bez dodawania środków do pierwotnej inwestycji giełdowej. W przypadku środków na koncie oszczędnościowym, w tym przykładzie, odzyskanie strat i przekroczenie progu 1000 USD zajęłoby 16 lat.
Jest to przykład historyczny i nie oznacza, że każda inwestycja giełdowa odrobi wcześniejsze straty w podobnym czasie. Historyczne stopy zwrotu nie gwarantują przyszłych wyników.

Inwestycja powinna być dopasowana do inwestora
Decyzja – czy wybrać inwestycje krótkoterminowe, czy długoterminowe – zależy od wielu czynników. Takich jak cele finansowe, apetyt na ryzyko, horyzont czasowy i dostępność wolnych środków. Warto pamiętać, że dobrym podejściem może być dywersyfikacja portfela inwestycyjnego, łącząc zarówno inwestycje krótkoterminowe, jak i długoterminowe.
Czytaj także nasze pozostałe poradniki:
- Co zrobić z 500+?
- Fundusze akcyjne – jak inwestować?
- Czym jest dywersyfikacja?
- Inwestowanie w fundusze błędy – 5 najczęściej popełnianych błędów?
- Inwestowanie w surowce?
- Jak zacząć inwestować?
Nota prawna
Przedstawione powyżej informacje stanowią informację reklamową. Niniejszy dokument został sporządzony przez Caspar Towarzystwo Funduszy Inwestycyjnych S.A. Przedstawione powyżej informacje stanowią informację reklamową, mają charakter informacyjny i nie są ofertą w rozumieniu ustawy z dnia 23 kwietnia 1964 r. – Kodeksu Cywilnego. Zawarte w niniejszym dokumencie informacje nie stanowią usługi doradztwa finansowego, prawnego i podatkowego oraz nie należy ich traktować jako rekomendacji dotyczących instrumentów finansowych.
Caspar TFI informuje, że z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego.
Prezentowane wyniki funduszu inwestycyjnego zarządzanego przez Caspar TFI są oparte o dane historyczne i nie stanowią gwarancji osiągnięcia identycznych wyników w przyszłości.
Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat. Opodatkowanie dochodów z inwestycji w fundusze zależy od indywidualnej sytuacji każdego uczestnika i może ulec zmianie w przyszłości.
Korzyściom wynikającym z inwestowania środków w jednostki uczestnictwa towarzyszą również ryzyka, takie jak: ryzyko nieosiągnięcia oczekiwanego zwrotu z inwestycji, wystąpienia okoliczności, na które uczestnik funduszu nie ma wpływu np. zmiany polityki inwestycyjnej czy połączenia lub likwidacji subfunduszu, a także ryzyko związane ze zmianami regulacji prawnych. Wśród ryzyk związanych z inwestowaniem należy zwrócić szczególną uwagę na ryzyka dotyczące polityki inwestycyjnej, w tym: rynkowe, walutowe, stóp procentowych, kredytowe, koncentracji, jak również rozliczenia oraz płynności lokat. Wszystkie subfundusze wchodzące w skład Caspar Parasolowy FIO cechują się dużą zmiennością ze względu na skład portfela inwestycyjnego. Żaden z subfunduszy nie odzwierciedla składu indeksu papierów wartościowych.
Subfundusze Caspar Stabilny, Caspar Globalny oraz Caspar Obligacji mogą lokować większość aktywów w inne kategorie lokat niż papiery wartościowe lub instrumenty rynku pieniężnego, tj. w tytuły uczestnictwa lub instrumenty dłużne.
Caspar TFI pobiera opłaty dystrybucyjne za nabycie jednostek uczestnictwa subfunduszy Caspar Parasolowy FIO, za zamiany pomiędzy nimi, a także za zarządzanie nimi. Wysokość poszczególnych opłat wskazana jest w Tabeli Opłat oraz ogłoszeniach o ewentualnych promocjach w opłatach.
Przed podjęciem ostatecznych decyzji inwestycyjnych należy zapoznać się z Prospektem Informacyjnym Caspar Parasolowy FIO oraz z dokumentami Kluczowych Informacji dla Inwestorów. Wszelkie dokumenty dotyczące Caspar Parasolowy FIO dostępne są na stronie internetowej Towarzystwa www.caspar.com.pl (w zakładce „Dokumenty/Fundusze inwestycyjne” znajdującej się u dołu strony), w siedzibie Towarzystwa lub u dystrybutorów.