
Private banking to wyspecjalizowany segment bankowości komercyjnej przeznaczony dla zamożnych klientów indywidualnych, łączący codzienne usługi finansowe, dostęp do dedykowanych produktów kredytowych i depozytowych z obsługą osobistego bankiera. W odróżnieniu od instytucji skupionych ściśle na lokowaniu kapitału, bankowość prywatna koncentruje się na całościowej relacji klienta z bankiem. Z kolei niezależne zarządzanie majątkiem (wealth management) polega na zindywidualizowanym konstruowaniu portfeli inwestycyjnych, planowaniu sukcesyjnym oraz dobór instrumentów finansowych, w zależności od zakresu usług świadczonych przez dany podmiot.
Informacja reklamowa
Treść niniejszego komentarza ma wyłącznie cel marketingowy, nie stanowi umowy ani nie jest dokumentem informacyjnym wymaganym na mocy przepisów prawa, nie zawiera informacji wystarczających do podjęcia decyzji inwestycyjnej.
W skrócie:
- Usługa private banking obejmuje kompleksową obsługę bankową, dostęp do dedykowanych linii kredytowych, kart płatniczych oraz wyselekcjonowanych produktów oszczędnościowo-inwestycyjnych.
- Zindywidualizowane zarządzanie majątkiem w formule wealth management koncentruje się na alokacji aktywów inwestora, planowaniu struktury majątku oraz realizacji długoterminowych strategii rynkowych.
- Private banking w Polsce może wiązać się ze zróżnicowanymi kryteriami wejścia, zależnymi od wymagań konkretnej instytucji finansowej
- Inwestycje realizowane za pośrednictwem instrumentów rynku kapitałowego wiążą się z ryzykiem inwestycyjnym, w tym z możliwością utraty części lub całości ulokowanego kapitału.
- Wybór między strukturą bankową a wyspecjalizowaną firmą inwestycyjną może zależeć od tego, czy priorytetem klienta jest bankowość codzienna i finansowanie dłużne, czy dedykowane zarządzanie portfelem papierów wartościowych.
Private banking – co to jest i na czym polega bankowość prywatna?
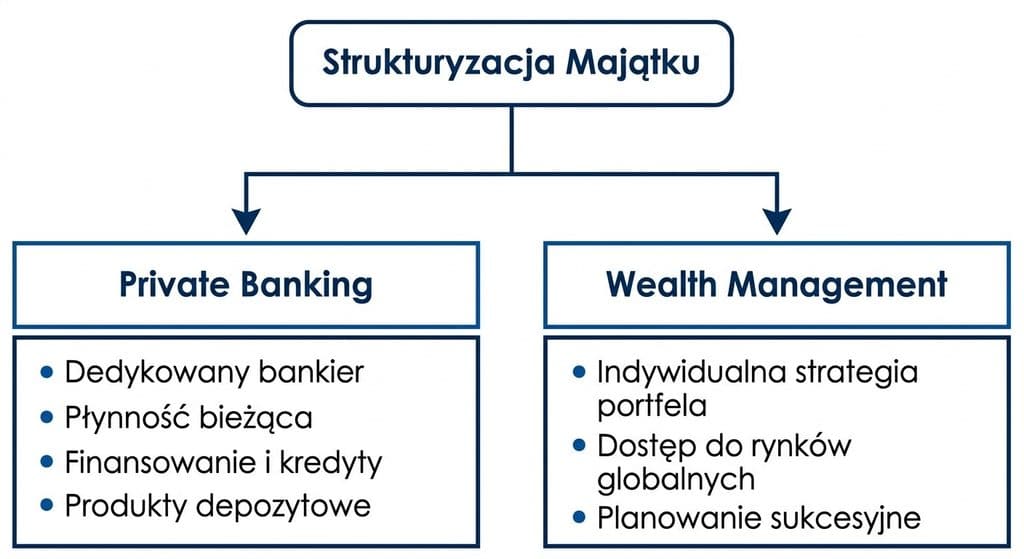
Zagadnienie, czym w praktyce jest private banking, sprowadza się do modelu obsługi wykraczającego poza standardową bankowość detaliczną oraz segment affluent (bankowość osobistą). Głównym filarem bankowości prywatnej jest przydzielenie dedykowanego doradcy – osobistego bankiera – który koordynuje wszelkie operacje finansowe klienta wewnątrz grupy kapitałowej banku.
Zakres usług może obejmować zazwyczaj:
- Prowadzenie rachunków walutowych i bieżących na indywidualnych warunkach taryfowych.
- Uproszczone ścieżki przyznawania finansowania, w tym kredytów hipotecznych i lombardowych.
- Karty płatnicze ze zintegrowanymi pakietami ubezpieczeniowymi oraz programami typu concierge.
- Dostęp do platformy otwartej architektury, umożliwiającej nabywanie jednostek uczestnictwa funduszy inwestycyjnych różnych towarzystw.
Należy w tym miejscu zaznaczyć, że w strukturze bankowej bankier może pełnić często rolę zarówno relacyjną, jak i dystrybucyjną. Inwestorzy zainteresowani bezpośrednią budową portfela rynkowego mogą skierować uwagę w stronę zarządzania portfelem aktywów, gdzie decyzje alokacyjne podejmują osoby działające w ramach uprawnionego podmiotu świadczącego usługę zarządzania portfelem instrumentów finansowych, na podstawie odpowiedniej umowy.
Przeczytaj także Nasz poradnik dla inwestora: Jak zbudować portfel inwestycyjny?
Private banking w Polsce – progi wejścia i kryteria kwalifikacji
Segment private banking w Polsce charakteryzuje się zróżnicowanymi wymaganiami majątkowymi. Kryteria te są ustanawiane indywidualnie przez poszczególne banki.
Analizując kwestię tego, od jakiej kwoty private banking staje się dostępny – dostęp do tych usług zależy zazwyczaj od indywidualnych kryteriów określanych przez poszczególne banki. Podstawowym warunkiem może być posiadanie aktywów o odpowiedniej wartości, często wynoszącej co najmniej 1 mln zł. W niektórych przypadkach dopuszczalna jest możliwość kwalifikacji na podstawie regularnych miesięcznych wpływów na rachunek, o ile przekraczają one określony poziom. Wymagania te mogą różnić się w zależności od instytucji i zakresu oferowanych usług.
Warto podkreślić, że spełnienie kryterium, jakim są formalne wymagania w ramach private bankingu, nie determinuje automatycznie uzyskania dodatniej stopy zwrotu z nabywanych produktów inwestycyjnych. W przypadku świadczenia usług inwestycyjnych stosuje się odpowiednie wymogi regulacyjne, w tym – w przypadku usługi zarządzania portfelem – ocenę odpowiedniości uwzględniającą wiedzę i doświadczenie klienta, jego sytuację finansową oraz cele inwestycyjne, zgodnie z obowiązującymi przepisami.
Czym różni się private banking od niezależnego zarządzania majątkiem?
Private banking i zarządzanie majątkiem mają wiele wspólnych elementów, jednak różnią się zakresem i sposobem świadczenia usług. Bankowość prywatna łączy zazwyczaj indywidualną obsługę bankową z dostępem do rozwiązań inwestycyjnych i kredytowych. Z kolei wyspecjalizowane firmy asset management koncentrują swoją działalność przeważnie na profesjonalnym zarządzaniu powierzonym kapitałem, zgodnie z celami inwestora i przyjętą strategią inwestycyjną.
Warto przy tym pamiętać, że zarządzanie portfelem może być również częścią oferty private bankingu. Wybór odpowiedniego rozwiązania może zależeć więc przede wszystkim od konkretnych potrzeb inwestora, zakresu świadczonych usług oraz warunków współpracy.
Do bazowych różnic należą:
- Model podejmowania decyzji: W bankowości prywatnej zakres roli doradcy i sposób podejmowania decyzji zależą od rodzaju świadczonej usługi. W ramach doradztwa inwestycyjnego klient co do zasady sam podejmuje decyzje inwestycyjne, natomiast w usłudze zarządzania portfelem decyzje inwestycyjne podejmuje zarządzający w granicach uzgodnionej strategii i zgodnie z profilem klienta.
- Architektura doboru aktywów: Niezależne podmioty zarządzające koncentrują się często na selekcji pojedynczych papierów wartościowych (akcji, obligacji skarbowych i korporacyjnych) lub tworzeniu subfunduszy w formule aktywnie zarządzanych funduszy inwestycyjnych, nie ograniczając się do bieżącej oferty produktów depozytowych banku macierzystego.
- Struktura kosztów: Bankowość prywatna może wiązać się z prowizjami transakcyjnymi, opłatami za prowadzenie rachunków oraz opłatami dystrybucyjnymi. W przypadku zarządzania portfelem struktura opłat zależy od warunków umowy.
Potencjalne korzyści oraz czynniki ryzyka w obsłudze majątku
Decyzja o powierzeniu kapitału instytucjom finansowym może wymagać równego uwzględnienia potencjalnych szans oraz specyficznych ryzyk. Żadne rozwiązanie inwestycyjne nie gwarantuje zysku ani nie jest wolne od ryzyka.
Szanse i potencjalne korzyści
- Oszczędność czasu: Zlecenie zarządzania aktywami specjalistom może zminimalizować potrzebę inwestora do bieżącego śledzenia komunikatów rynkowych, sprawozdań finansowych oraz tabel notowań, nie zwalniając go z potrzeby monitorowania inwestycji i zapoznawania się z informacjami dotyczącymi portfela.
- Dywersyfikacja ekspozycji: Zamożni inwestorzy mogą uzyskać dostęp do globalnych rynków kapitałowych, co potencjalnie pozwala na rozproszenie ryzyka pomiędzy różne klasy aktywów, sektory gospodarki oraz obszary geograficzne.
- Indywidualne planowanie: Możliwość uwzględnienia aspektów podatkowych, dostosowania struktury aktywów oraz planowania przekazania majątku kolejnym pokoleniom w ramach fundacji rodzinnych.
Czynniki ryzyka i ograniczenia
- Ryzyko rynkowe i zmienność stóp zwrotu: Wartość portfela inwestycyjnego podlega wahaniom w zależności od koniunktury gospodarczej, poziomu stóp procentowych oraz sentymentu rynkowego. Inwestycje w instrumenty udziałowe mogą wiązać się z utratą części lub całości zainwestowanego kapitału.
- Ryzyko kredytowe: W przypadku inwestycji w obligacje korporacyjne istnieje ryzyko niewypłacalności emitenta długu.
- Wpływ kosztów na ostateczny wynik: Prowizje maklerskie, opłaty za zarządzanie, koszty depozytariusza oraz podatki od zysków kapitałowych wpływają na stopę zwrotu i mogą pomniejszać finalny rezultat finansowy.
- Brak gwarancji ochrony realnej wartości kapitału: Wyniki osiągane przez zarządzających mogą w okresach podwyższonej dynamiki cenowej nie przewyższać wskaźnika inflacji.
Warto zawsze mieć na uwadze fakt, że wyniki osiągnięte w przeszłości nie przewidują przyszłych zwrotów.
Jak dokonać wyboru między private banking a zarządcą aktywów?
Wybór właściwej ścieżki może wynikać z profilu potrzeb inwestora oraz charakteru posiadanego majątku:
- Gdy dominują potrzeby bieżącej płynności: Jeżeli inwestor poszukuje sprawnej obsługi transakcji zagranicznych, limitów kredytowych dla działalności biznesowej, kart debetowych ze statusem priorytetowym oraz dostępu do depozytów, private banking może być rozwiązaniem odpowiadającym jego potrzebom.
- Gdy celem jest budowa portfela długoterminowego: W sytuacji, gdy kapitał ma charakter nadwyżkowy, a priorytetem jest realizacja strategii zorientowanej na potencjalny wzrost lub zachowanie siły nabywczej przy akceptacji ryzyka rynkowego, warto rozważyć ofertę domu maklerskiego lub podmiotu świadczącego usługi zarządzania aktywami, porównując zakres usług, strategię, koszty i ryzyka.
- Podejście hybrydowe: Inwestor może korzystać z rachunków bieżących w bankowości prywatnej, a część aktywów inwestycyjnych powierzyć zarządzaniu w ramach usługi świadczonej przez uprawniony podmiot lub inwestować w fundusze inwestycyjne, zależnie od swoich potrzeb i celów.
Zapoznaj się także z tematem: W co inwestować 50, 100 i 500 tysięcy złotych w 2026 roku?
Często zadawane pytania dotyczące Private banking i zarządzania majątkiem (FAQ)
Jakie są minimalne wymagania wejścia do private banking w Polsce?
Kryteria wejścia w bankowości prywatnej są ustalane indywidualnie przez poszczególne banki i mogą obejmować wymóg posiadania aktywów o określonej wartości lub osiągania regularnych dochodów na wskazanym poziomie. Próg kwalifikacji zależy od konkretnej instytucji i jej aktualnej oferty.
Od jakiej kwoty warto rozważyć niezależne zarządzanie majątkiem?
Minimalna wartość aktywów zależy od rodzaju usługi oraz warunków określonych przez daną instytucję finansową. Przykładowo usługa indywidualnego zarządzania portfelem oferowana przez Caspar Asset Management S.A. skierowana jest do klientów dysponujących kwotą co najmniej 1 mln zł. Inne formy inwestowania, takie jak fundusze inwestycyjne otwarte, mogą być dostępne przy znacznie niższym kapitale początkowym.
Czy private banking chroni kapitał przed stratami rynkowymi?
Private banking nie eliminuje ryzyka inwestycyjnego, a oferowane w jego ramach instrumenty finansowe, w tym jednostki uczestnictwa funduszy czy certyfikaty strukturyzowane, podlegają wahaniom rynkowym i mogą przynieść stratę części lub całości ulokowanych środków.
Czy w private banking klient staje się bezpośrednim właścicielem akcji?
W ramach standardowej dystrybucji funduszy w bankowości prywatnej klient nabywa jednostki uczestnictwa funduszu inwestycyjnego, natomiast bezpośrednim właścicielem aktywów bazowych (np. akcji spółek giełdowych) pozostaje fundusz jako osoba prawna.
Nota Prawna – Niniejszy dokument został sporządzony przez Caspar Towarzystwo Funduszy Inwestycyjnych S.A
Przedstawione powyżej informacje stanowią informację reklamową, mają charakter informacyjny i nie są ofertą w rozumieniu ustawy z dnia 23 kwietnia 1964 r. – Kodeksu Cywilnego. Zawarte w niniejszym dokumencie informacje nie stanowią usługi doradztwa finansowego, prawnego i podatkowego oraz nie należy ich traktować jako rekomendacji dotyczących instrumentów finansowy.
Caspar TFI informuje, że z każdą inwestycją wiąże się ryzyko. Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego.
Należy liczyć się z możliwością częściowej utraty wpłaconych środków. Indywidualna stopa zwrotu uczestnika nie jest tożsama z wynikiem inwestycyjnym funduszu i jest uzależniona od dnia zbycia i odkupienia jednostek uczestnictwa oraz od poziomu pobranych opłat.
Opodatkowanie dochodów z inwestycji w fundusze zależy od indywidualnej sytuacji każdego uczestnika i może ulec zmianie w przyszłości.
Korzyściom wynikającym z inwestowania środków w jednostki uczestnictwa towarzyszą również ryzyka, takie jak: ryzyko nieosiągnięcia oczekiwanego zwrotu z inwestycji, wystąpienia okoliczności, na które uczestnik funduszu nie ma wpływu np. zmiany polityki inwestycyjnej czy połączenia lub likwidacji subfunduszu, a także ryzyko związane ze zmianami regulacji prawnych.
Wśród ryzyk związanych z inwestowaniem należy zwrócić szczególną uwagę na ryzyka dotyczące polityki inwestycyjnej, w tym: rynkowe, walutowe, stóp procentowych, kredytowe, koncentracji, jak również rozliczenia oraz płynności lokat.
Fundusze nie gwarantują realizacji założonego celu inwestycyjnego, ani uzyskania określonego wyniku inwestycyjnego. Ryzyko wykorzystania informacji zamieszczonych w niniejszym dokumencie, ponosi wyłącznie inwestor.
Caspar TFI pobiera opłaty dystrybucyjne za nabycie jednostek uczestnictwa subfunduszy Caspar Parasolowy FIO, za zamiany pomiędzy nimi, a także za zarządzanie nimi. Wysokość poszczególnych opłat wskazana jest w Tabeli Opłat oraz ogłoszeniach o ewentualnych promocjach w opłatach.
Przed podjęciem ostatecznych decyzji inwestycyjnych należy zapoznać się z Prospektem Informacyjnym Caspar Parasolowy FIO oraz z dokumentami Kluczowych Informacji dla Inwestorów.